자동차 취등록세 계산기와 차종별 세율
자동차 취등록세 계산은 차값(부가세 제외)에 비영업용 승용 7%, 경차 4%를 곱하면 돼요. 경차는 75만 원, 전기차는 140만 원까지 감면되고 신고는 취득일부터 60일 안이에요. 계산기에 차값과 차종을 넣으면 감면 뒤 금액이 나와요.
자동차 취등록세 5초 요약
개인이 타는 승용차 취득세는 차값(부가세 제외)의 7%예요. 경차는 4%, 비영업용 승합·화물차는 5%, 영업용은 4%예요. 경차는 75만 원, 전기차는 140만 원까지 취득세를 빼 주고, 하이브리드차 감면은 2024년 말로 끝났어요. 3천만 원 승용차면 210만 원이고, 신고는 취득일부터 60일 안이에요.
- 세율비영업용 승용 7% · 경차 4% · 승합·화물(비영업용) 5% · 영업용 4%
- 과세표준신차는 실제 산 값(부가세 제외), 중고차는 신고가와 시가표준액 중 큰 쪽
- 감면경차 75만 원(2027년 말까지) · 전기차 140만 원(2026년 말까지)
- 신고 기한취득일부터 60일 안, 등록하려면 등록 신청 날까지
취득·등록 글 2편
자동차 취등록세 세율과 계산, 경차·전기차 감면, 이전등록 비용과 기한을 법령 기준으로 정리했어요.
- 자동차 취등록세 계산기와 차종별 세율 지금 보는 글
- 전기차 취득세 감면, 올해 말 종료와 70만 원 축소 추진
본문 목차궁금한 내용으로 바로 가요
자동차 취등록세는 개인이 타는 승용차 기준으로 **차값(부가세 제외)의 7%**예요. 경차는 4%, 비영업용 승합·화물차는 5%, 영업용은 4%예요. 아래 세율과 감면은 국가법령정보센터의 지방세법(2026년 1월 1일 시행본)과 지방세특례제한법(2026년 6월 2일 시행본) 원문을 따라요.
예전의 등록세는 2011년에 취득세로 합쳐져서 지금은 취득세 하나만 내요. 자동차 취득세에는 지방교육세와 농어촌특별세가 붙지 않아서, 아래 계산기에 차값과 차종만 넣으면 감면 뒤 금액이 바로 나와요.
자동차 취등록세 바로 계산하기
입력한 숫자는 내 브라우저 안에서만 계산되며 어디에도 저장되지 않습니다. 차값은 부가세를 뺀 공급가액으로 넣어요. 개인이 할부로 사면 할부 이자도 차값에 넣지 않아요(지방세법 시행령 제18조).
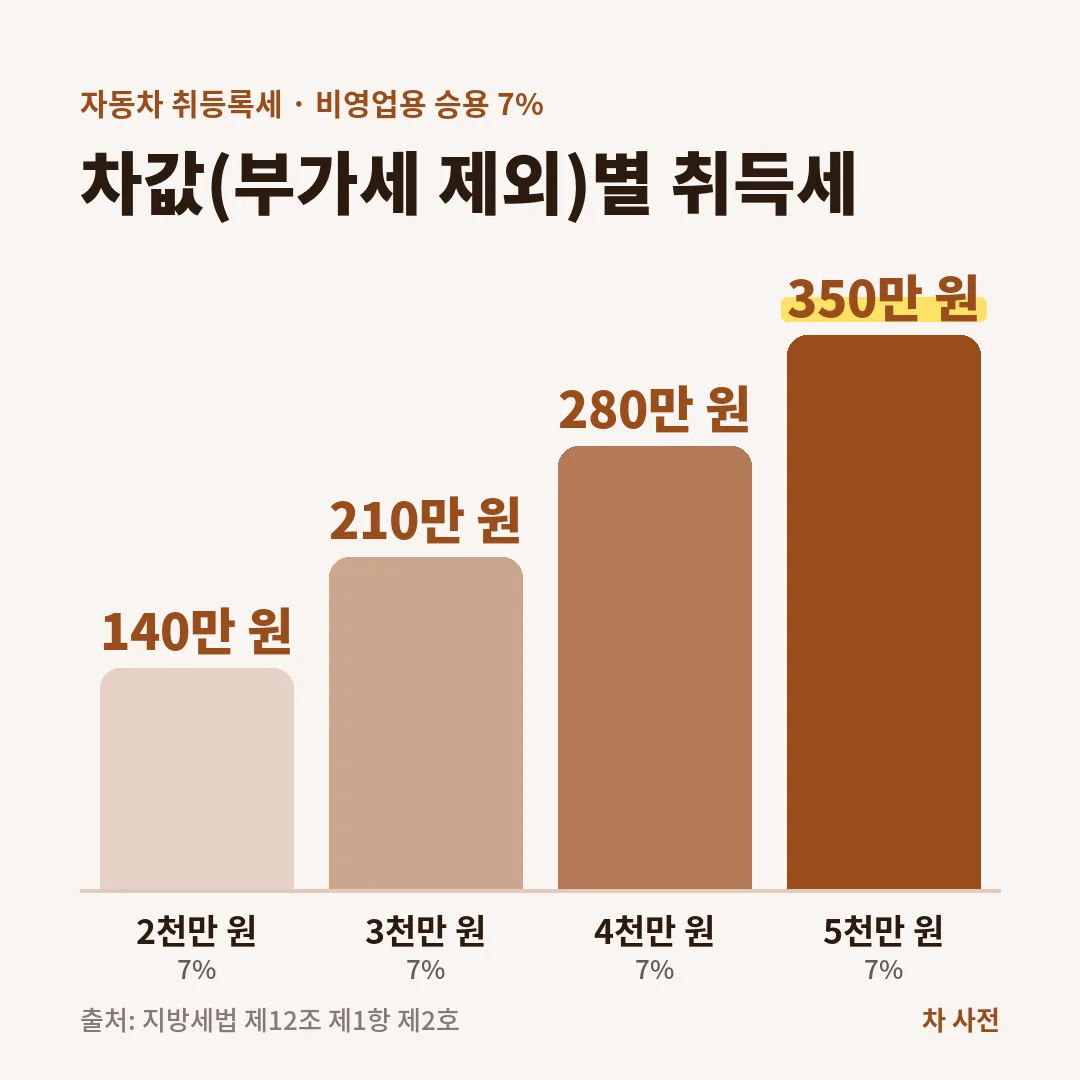
차값별 취득세 예시
비영업용 승용차 7% 기준이에요. 전기차는 같은 7%에서 140만 원을 빼요.
| 차값(부가세 제외) | 일반 승용차 7% | 전기차(7% − 140만 원) |
|---|---|---|
| 2천만 원 | 140만 원 | 0원(전액 면제) |
| 3천만 원 | 210만 원 | 70만 원 |
| 4천만 원 | 280만 원 | 140만 원 |
| 5천만 원 | 350만 원 | 210만 원 |
경차는 4%에서 75만 원을 빼요. 1천만 원이면 40만 원, 1천500만 원이면 60만 원이라 모두 면제되고, 2천만 원이면 80만 원에서 75만 원을 뺀 5만 원만 내요.
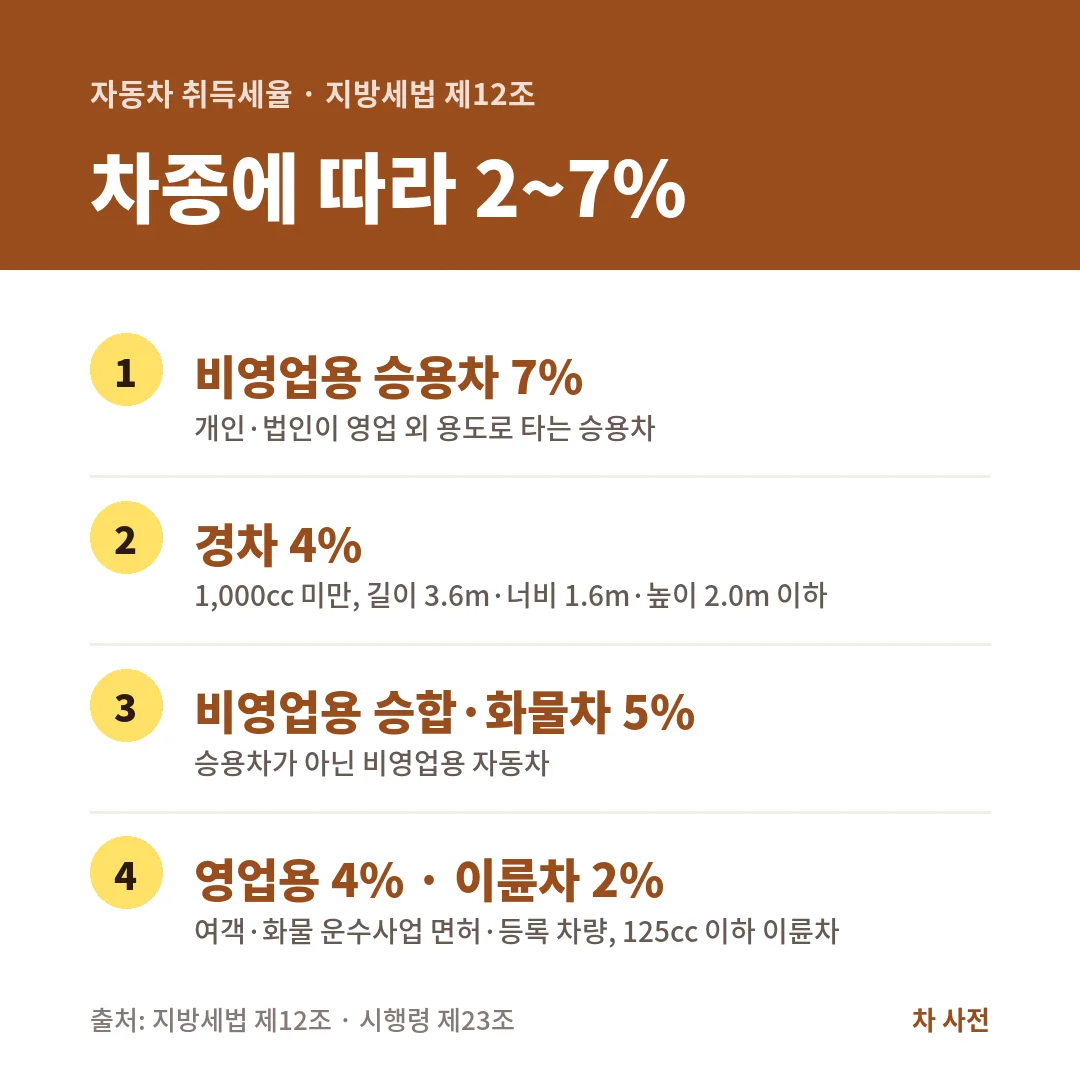
차종별 취득세율 2~7%
지방세법 제12조 제1항 제2호는 차량 취득세율을 차종과 용도로 나눠요. 비영업용은 개인이나 법인이 여객·화물 운수사업 면허 없이 타는 차예요(지방세법 시행령 제23조).
| 차종 | 세율 |
|---|---|
| 비영업용 승용차 | 7% |
| 경차(승용·승합·화물, 비영업용) | 4% |
| 비영업용 승합차·화물차 | 5% |
| 영업용 자동차 | 4% |
| 이륜자동차(125cc 이하 또는 12kW 이하) | 2% |
운전자 메모: 승용차인지 승합차인지는 자동차관리법 제3조의 차종 구분을 따라요. 자동차등록증의 차종 칸을 보면 알 수 있어요.
과세표준: 신차는 산 값, 중고차는 시가표준액 비교
취득세를 매기는 기준 금액(과세표준)은 지방세법 제10조의5가 차량만 따로 정해요.
| 어떻게 샀나 | 과세표준 | 근거 |
|---|---|---|
| 신차·중고차를 돈 주고 샀을 때 | 실제 산 값(사실상취득가격). 신고가가 시가표준액보다 적으면 시가표준액 | 제10조의5 제1항 제2호 |
| 증여처럼 무상으로 받았을 때 | 시가표준액 | 제10조의5 제1항 제1호 |
사실상취득가격에서 부가가치세는 빼요(지방세법 시행령 제18조 제2항 제4호). 시가표준액은 차종·연식별 기준가격에 경과연수별 잔존가치율을 곱해 지방자치단체가 정한 금액이에요(같은 영 제4조 제1항 제3호). 내 차의 시가표준액은 위택스나 차량등록사업소에서 확인해요.
경차·전기차 감면, 하이브리드는 종료
| 차종 | 감면 | 기한 | 근거 |
|---|---|---|---|
| 경차(비영업용 승용) | 취득세액 75만 원 이하 면제, 넘으면 75만 원 공제 | 2027년 12월 31일 취득분까지 | 지방세특례제한법 제67조 제1항 |
| 전기자동차 | 취득세액 140만 원 이하 면제, 넘으면 140만 원 공제 | 2026년 12월 31일 취득분까지 | 제66조 제4항 |
| 수소전기자동차 | 140만 원 | 2027년 12월 31일 취득분까지 | 제66조 제5항 |
| 하이브리드자동차 | 40만 원 감면은 2024년 12월 31일로 끝남 | 현재 감면 없음 | 제66조 제3항 |
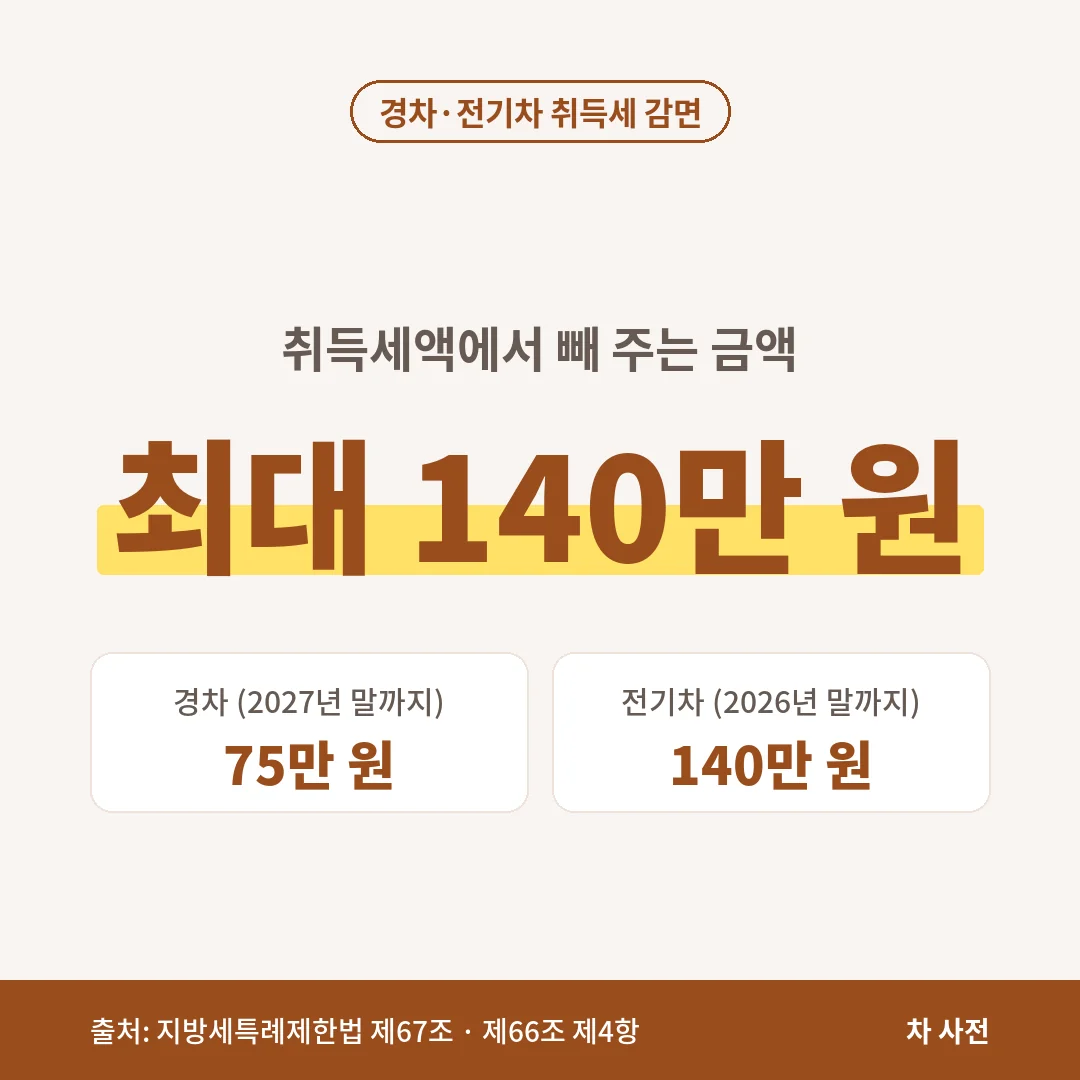
경차는 배기량 1,000cc 미만이면서 길이 3.6m·너비 1.6m·높이 2.0m 이하인 차예요. 전기만 쓰는 경차는 크기 기준만 봐요(지방세특례제한법 시행령 제31조). 경차 감면을 받고 1년 안에 영업용으로 쓰면 감면받은 세금을 다시 내요.
운전자 메모: 전기차 감면 기한은 2026년 12월 31일이에요. 2027년에 등록할 예정이면 법 개정으로 기한이 늘어났는지 국가법령정보센터에서 확인하고 계산해요. 전기차 구매 보조금은 취득세와 다른 제도라 이 글에서는 다루지 않아요.
신고 기한과 등록할 때 함께 드는 돈
취득세는 차를 취득한 날부터 60일 안에 신고하고 내요(지방세법 제20조 제1항). 그 전에 등록하려면 등록 신청서를 내는 날까지 먼저 신고·납부해야 하니(같은 조 제4항), 실제로는 등록하는 날 함께 내는 셈이에요.
| 할 일 | 기한 | 근거 |
|---|---|---|
| 취득세 신고·납부 | 취득일부터 60일 안(등록하려면 등록 신청 날까지) | 지방세법 제20조 |
| 신차 신규등록 | 임시운행허가 기간 10일 이내 | 자동차관리법 시행령 제7조 제2항 |
| 중고차 이전등록 | 매수한 날부터 15일 안(증여 20일, 상속 6개월) | 자동차등록령 제26조 |
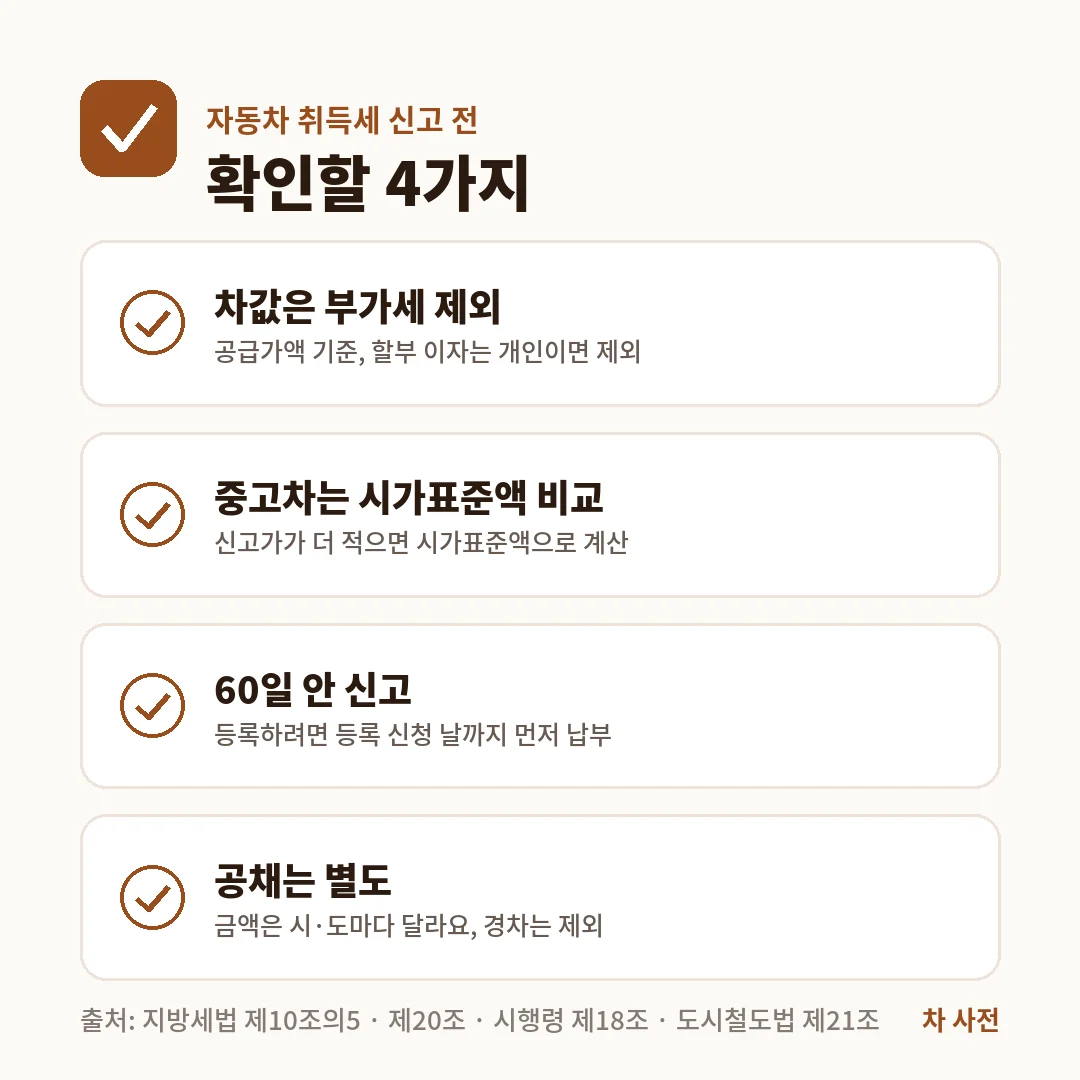
등록할 때는 취득세 말고도 도시철도채권·지역개발채권 같은 공채 매입, 번호판 비용, 등록 수수료가 들어요. 공채는 자동차를 등록하는 사람이 사야 하고 경형자동차는 빼 줘요(도시철도법 제21조). 금액은 시·도 조례마다 다르니 등록하는 시·도 차량등록사업소에서 확인해요.
놓치기 쉬운 점
- 신고가를 낮게 쓰면 소용없어요: 중고차 신고가가 시가표준액보다 적으면 시가표준액으로 계산돼요(지방세법 제10조의5).
- 무상으로 받은 차는 기한이 달라요: 증여로 받으면 취득일이 속하는 달의 말일부터 3개월 안에 신고해요(지방세법 제20조 제1항).
- 감면은 등록 시점 기준이에요: 경차·전기차 감면은 그 날짜까지 취득한 차에 적용돼요. 연말에 계약했으면 취득일(인도일)이 기한 안인지 확인해요.
먼저 위 계산기로 예상 금액을 확인하고, 차를 받는 날부터 60일이 되는 날을 달력에 적어 두세요.
※ 본문에 소개된 제도와 금액은 2026년 10월 기준입니다. 정부 정책과 지방자치단체 공고에 따라 대상·금액·신청 기간이 변경될 수 있으니 작성 전 공식 홈페이지에서 최신 내용을 확인하세요.
자주 묻는 질문
Q자동차 취등록세는 몇 퍼센트인가요?
개인이 타는 비영업용 승용차는 과세표준의 7%예요. 경차는 4%, 비영업용 승합차·화물차는 5%, 영업용 자동차는 4%, 이륜자동차(125cc 이하 등)는 2%예요(지방세법 제12조 제1항 제2호). 2011년에 등록세가 취득세로 합쳐져서 지금은 취득세 하나만 내요.
Q취득세는 차값의 몇 퍼센트인가요? 부가세도 포함하나요?
부가가치세는 빼고 계산해요. 지방세법 시행령 제18조 제2항은 부가가치세를 사실상취득가격에 넣지 않는다고 정해요. 차량 가격표에 부가세가 포함돼 있으면 공급가액(부가세 제외 금액)을 기준으로 봐요.
Q취득세에 지방교육세나 농어촌특별세도 붙나요?
자동차는 붙지 않아요. 지방교육세 납세의무자에서 자동차 취득세는 빼고 있고(지방세법 제150조 제1호), 자동차 취득세는 농어촌특별세 비과세 대상이에요(농어촌특별세법 제4조 제10호의2). 그래서 승용차는 7% 하나만 계산하면 돼요.
Q중고차 취득세는 실제 산 값으로 계산하나요?
원칙은 실제 산 값(사실상취득가격)이에요. 다만 신고한 금액이 지방자치단체의 시가표준액보다 적으면 시가표준액으로 계산해요(지방세법 제10조의5 제1항 제2호). 시가표준액은 차종·연식별 기준가격에 경과연수별 잔존가치율을 곱한 값이고(지방세법 시행령 제4조 제1항 제3호), 금액은 위택스나 차량등록사업소에서 확인해요.
Q가족에게 차를 무상으로 받으면 취득세는 어떻게 되나요?
증여처럼 무상으로 받으면 시가표준액이 과세표준이에요(지방세법 제10조의5 제1항 제1호). 세율은 유상과 같이 승용차 7%(경차 4%)이고, 신고 기한은 취득일이 속하는 달의 말일부터 3개월이에요(지방세법 제20조 제1항).
Q경차 취득세 감면은 얼마인가요?
배기량 1,000cc 미만이면서 길이 3.6m·너비 1.6m·높이 2.0m 이하인 경차를 비영업용 승용차로 사면, 취득세액이 75만 원 이하면 면제, 75만 원을 넘으면 75만 원을 빼 줘요(지방세특례제한법 제67조 제1항, 같은 법 시행령 제31조). 2027년 12월 31일까지 취득분이 대상이고, 1년 안에 영업용으로 쓰면 다시 내요.
Q전기차 취득세 감면은 얼마이고 언제까지인가요?
환경친화적 자동차로 고시된 전기자동차는 취득세액이 140만 원 이하면 면제, 넘으면 140만 원을 빼 줘요. 2026년 12월 31일까지 취득분이 대상이에요(지방세특례제한법 제66조 제4항). 수소전기자동차도 140만 원이고 기한은 2027년 12월 31일이에요(같은 조 제5항).
Q하이브리드차도 취득세 감면이 있나요?
지금은 없어요. 지방세특례제한법 제66조 제3항의 하이브리드자동차 감면(40만 원)은 2024년 12월 31일까지 취득분으로 끝났고, 2026년 6월 2일 시행본에도 연장 조문이 없어요. 그래서 하이브리드 승용차는 7%를 그대로 내요.
Q자동차 취득세는 언제까지 신고하나요?
차를 취득한 날부터 60일 안에 신고하고 내요(지방세법 제20조 제1항). 그 기한 안에 등록을 하려면 등록 신청서를 내는 날까지 먼저 취득세를 신고·납부해야 해요(같은 조 제4항). 실제로는 등록하러 가는 날 함께 처리하는 경우가 많아요.
Q신차 등록과 중고차 이전등록 기한은 며칠인가요?
신차는 신규등록을 위한 임시운행허가 기간이 10일 이내예요(자동차관리법 시행령 제7조 제2항 제1호). 중고차를 사면 매수한 날부터 15일 안에 이전등록을 신청해요(자동차등록령 제26조 제1항 제1호). 증여는 20일, 상속은 상속개시일이 속하는 달의 말일부터 6개월이에요.
Q등록할 때 취득세 말고 공채도 사야 하나요?
지역에 따라 도시철도채권이나 지역개발채권을 사야 해요. 도시철도법 제21조는 자동차 등록을 신청하는 사람에게 도시철도채권 매입 의무를 두고, 경형자동차는 빼 줘요. 매입 금액과 할인 매도 조건은 시·도마다 다르니 등록하는 시·도 차량등록사업소에서 확인해요.
Q취득세 계산기 결과대로 내면 되나요?
법령 세율로 계산한 예상 금액이에요. 실제 세액은 위택스 신고 화면이나 차량등록사업소에서 과세표준(시가표준액 비교 포함)을 확인한 뒤 정해져요. 공채, 번호판 비용, 등록 수수료는 취득세와 별도이고 지역마다 달라요.
함께 보면 좋은 글
출처
- 국가법령정보센터 지방세법 제12조(부동산 외 취득의 세율) 제1항 제2호 — 비영업용 승용 7%, 경자동차 4%, 영업용 4%, 그 밖의 비영업용 5% (2026-01-01 시행본)
- 국가법령정보센터 지방세법 제10조의5(차량 과세표준 특례) — 무상취득은 시가표준액, 유상승계취득은 사실상취득가격(신고가액이 시가표준액보다 적으면 시가표준액)
- 국가법령정보센터 지방세법 제10조의2(무상취득 과세표준)·제10조의3(유상승계취득 과세표준 — 사실상취득가격)
- 국가법령정보센터 지방세법 제20조(신고 및 납부) — 취득일부터 60일, 등록 신청서 접수일까지 신고·납부
- 국가법령정보센터 지방세법 제150조(지방교육세 납세의무자) — 자동차 취득세 제외
- 국가법령정보센터 지방세법 시행령 제18조(사실상취득가격의 범위) 제2항 제4호 — 부가가치세 제외 (2026-10-01 시행본)
- 국가법령정보센터 지방세법 시행령 제23조(비영업용 승용자동차 등의 범위)·제4조 제1항 제3호(차량 시가표준액 산정기준)
- 국가법령정보센터 지방세특례제한법 제66조(교환자동차 등에 대한 감면) — 하이브리드 2024-12-31 종료, 전기차 140만 원 2026-12-31, 수소전기차 140만 원 2027-12-31 (2026-06-02 시행본)
- 국가법령정보센터 지방세특례제한법 제67조(경형자동차 등에 대한 과세특례) — 75만 원, 2027-12-31까지
- 국가법령정보센터 지방세특례제한법 시행령 제31조(비영업용 승용자동차의 구분 등) — 1,000cc 미만, 길이 3.6m·너비 1.6m·높이 2.0m 이하 (2026-09-18 시행본)
- 국가법령정보센터 농어촌특별세법 제4조(비과세) 제10호의2 — 자동차에 대한 취득세 (2026-05-12 시행본)
- 국가법령정보센터 자동차관리법 제8조(신규등록)·제12조(이전등록) (2026-10-02 시행본)
- 국가법령정보센터 자동차등록령 제26조(이전등록 신청) — 매매 15일, 증여 20일, 상속 6개월 (2026-06-03 시행본)
- 국가법령정보센터 자동차관리법 시행령 제7조(임시운행의 허가 등) 제2항 — 신규등록용 임시운행 10일 이내 (2026-06-03 시행본)
- 국가법령정보센터 도시철도법 제21조(도시철도채권의 매입) — 자동차 등록 신청자 매입 의무, 경형자동차 제외
이 페이지는 정보 기준일의 법령과 공식 자료를 바탕으로 한 일반 안내예요. 차종·지역·계약 조건에 따라 결과가 다르니 신고나 계약 전에 위택스, 차량등록사업소, 보험사에 확인해 주세요. 편집 원칙 보기